تُبنى أنظمة إدارة المخاطر لدى الوسطاء لالتقاط المشكلات سريعة الحركة: القفزات المفاجئة في التعرض للمخاطر، والأحجام غير الطبيعية، والسلوك العدواني للعملاء — فهذه تطلق التنبيهات لأنها ظاهرة. أما الأرصدة الائتمانية المتأخرة فعلى العكس: تتحرك ببطء، وتبقى دون عتبات التنبيه، وتتراكم بصمت حتى يصبح تجاهلها مستحيلًا.
وعند تلك النقطة يكون الضرر قد وقع في الغالب.
لماذا تهم الأرصدة الائتمانية المتأخرة

كل رصيد ائتماني متأخر فجوة بين ما يجب أن يظهره حساب العميل وما يظهره فعلًا. وهذه الفجوة تشوه حسابات التعرض للمخاطر، وتغير متطلبات الهامش، وتحجب حجم رأس المال المتاح فعليًا. وبالنسبة للوسطاء الذين يديرون أحجامًا كبيرة من تدفق الأفراد، فإن تجمّع هذه الفروقات لا يؤثر في الحسابات الفردية فحسب — بل في قرارات التوجيه وخيارات التحوط ودقة نماذج المخاطر التي يعتمد عليها مكتب التداول.
والأثر التراكمي هو ما يجعل الأمر خطيرًا بشكل خاص. فبند واحد غير محلول يمكن التعامل معه، أما عشرة بنود في حسابات مختلفة تُترك دون معالجة طوال دورتين أو ثلاث دورات تقارير، فتصبح تشوهًا جوهريًا في الدفتر. ولأن كل بند منفردًا يبقى دون العتبة التي تستدعي المراجعة، تظل المشكلة الإجمالية غير مرئية حتى تظهر دفعة واحدة.
من أين تأتي الأرصدة الائتمانية المتأخرة
أكثر المصادر شيوعًا حالات الرصيد السالب التي لا تكفي فيها حقوق الملكية لتغطية الرسوم، وتأخر التسويات بعد التداول، والتعديلات الفائتة بعد الإجراءات المؤسسية. ولا شيء من هذه أحداث غير عادية — فهي تحدث في العمليات الاعتيادية. والخطر ليس في الأحداث نفسها، بل في الفجوة بين وقوعها ووقت معالجتها.
ودورات المراجعة اليدوية تزيد الأمر سوءًا. فإذا كان الفريق يراجع الحسابات أسبوعيًا، فكل ما ينشأ بين الاثنين والجمعة يتراكم دون اكتشاف. وتشتت البيانات بين خوادم التداول وCRM وأدوات التقارير يعني غياب رؤية موحدة تلتقط كل شيء. ولنظرة أوسع على كيف تخلق فجوات التوقيت التشغيلية خسائر لا تلتقطها المراقبة المعتادة: التأخير الخفي في كل منظومة وسيط.
رؤية فورية مقابل تقارير دورية
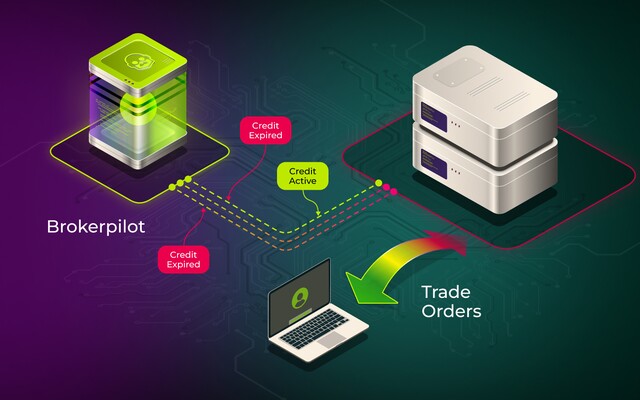
يراقب Brokerpilot الأرصدة الائتمانية المتأخرة باستمرار، ويبرز الحسابات التي تتطلب ظروفها إجراءً — لا في نهاية اليوم، بل فور تجاوز العتبة. ويرى فريق المخاطر إجمالي المبلغ المتأخر وتوزيعه على الحسابات والأدوات وأثره الحالي في وضع التعرض للمخاطر لدى الوسيط.
والأهم بالقدر نفسه أن النظام يرصد الأنماط. فإذا كانت مجموعة العملاء نفسها أو الأداة نفسها تولد حالات ائتمان متأخرة مرارًا، فهذه مشكلة هيكلية تستحق المعالجة من جذورها — لا حلها حالة بحالة. وتنطلق التنبيهات عند تحقق الشروط المحددة مسبقًا، ما يضمن اتخاذ القرارات قبل تفاقم الوضع لا بعده.
ما الذي يتغير عمليًا
خلال فترة تقلب مرتفع، يتعرض عدة عملاء لتراجعات سريعة في الوقت نفسه. وتتأخر التعديلات التي يجب تطبيقها بشكل موحد على الحسابات، أو تُعالج بشكل غير متسق، فيتشكل تجمع من الأرصدة الائتمانية المتأخرة. ودون مراقبة فورية، يضخم هذا التجمع حقوق الملكية المتاحة، ويشوه صورة التعرض للمخاطر، ويدفع مكتب التداول إلى اتخاذ قرارات توجيه أو تحوط بناءً على بيانات غير صحيحة.
أما مع الرؤية الآلية، فيجري السيناريو نفسه بشكل مختلف: تُرصد الفروقات لحظة تشكلها، ويتدخل المكتب قبل أن تتراكم المراكز أكثر، ويستقر الدفتر قبل أن يكبر الأثر. والفرق ليس في قدرة النظام على الاكتشاف — بل في مدى سرعة حدوث هذا الاكتشاف.
اطلب عرضًا توضيحيًا لترى كيف تعمل مراقبة الأرصدة الائتمانية المتأخرة داخل بيئة تداول حية.