Um saldo não resolvido numa conta muda a imagem do risco. Dois ou três mudam as decisões de routing e hedging. Uma dezena espalhada por grupos de clientes pode distorcer os cálculos de exposição ao ponto de a equipe de risco estar trabalhando com uma imagem incorreta do livro — sem saber.
É assim que os créditos em atraso funcionam. Não explodem. Acumulam-se.
Por que os créditos em atraso importam

Cada crédito em atraso é uma divergência entre o estado esperado e o estado real de uma conta de cliente. Estas divergências podem inflar a exposição, deslocar os requisitos de margem ou obscurecer quanto capital está realmente disponível. Para corretoras que operam com grandes volumes de fluxo de varejo, estas discrepâncias afetam decisões de routing, escolhas de cobertura e tempo de reação em períodos voláteis.
O desafio adicional é que os créditos em atraso raramente se resolvem sozinhos. Passam despercebidos até atingir um nível que exige intervenção direta — momento em que a corretora já pode estar enfrentando pressão financeira acrescida ou inconsistências súbitas entre contas.
Como surgem os créditos em atraso
As fontes típicas incluem situações de saldo negativo, equity insuficiente para cobrir comissões, atrasos em liquidações ou ajustes em falta após ações corporativas. Individualmente cada caso pode ser pequeno. O problema aparece quando vários itens não resolvidos se acumulam em muitas contas — tornando-se uma distorção material no livro da corretora.
Atrasos operacionais, revisões manuais e fluxos de dados fragmentados aumentam a probabilidade de os créditos em atraso ficarem sem resolução. Sem verificações automáticas, as equipes dependem de relatórios periódicos que podem não captar alterações críticas entre ciclos de revisão. Para uma visão mais ampla de como os atrasos operacionais criam perdas de P&L: a latência oculta em qualquer stack de corretora.
Como o Brokerpilot ajuda a monitorar o risco
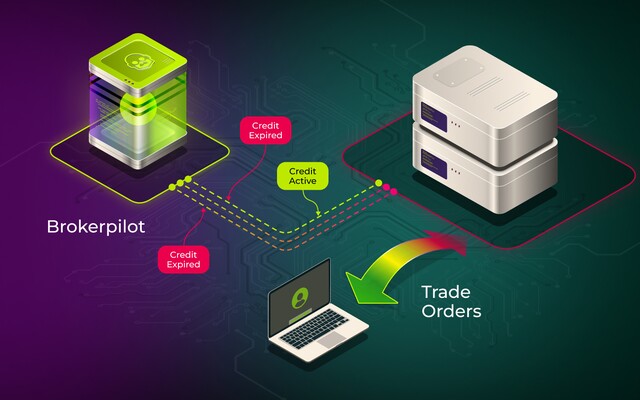
O Brokerpilot acompanha os créditos em atraso em tempo real e destaca as contas onde as condições requerem ação. Em vez de esperar por relatórios de fim do dia ou auditorias manuais, as equipes de risco recebem visibilidade imediata sobre o impacto dos saldos não resolvidos na exposição e no equity. O sistema também revela padrões — como ocorrências repetidas em grupos de clientes específicos ou símbolos — permitindo às corretoras tratar as causas raiz em vez de reagir a eventos isolados.
Os dashboards mostram os montantes totais em atraso, a sua distribuição e a sua influência na posição de risco da corretora. Quando os limiares ou condições predefinidas são ultrapassados, os alertas garantem que as ações são tomadas antes de os problemas escalarem.
Exemplo prático
Um período de volatilidade elevada: vários clientes sofrem drawdowns rápidos. Se os ajustes forem atrasados ou não aplicados uniformemente nas contas, forma-se um cluster de créditos em atraso. Sem monitoramento em tempo real, estas discrepâncias podem sobrevalorizar o equity disponível, distorcer a exposição e desencadear decisões incorretas de routing ou hedging. Com visibilidade automática, a mesa de dealing pode intervir mais cedo, resolver as discrepâncias e estabilizar o livro antes de o impacto crescer.
Solicitar uma demonstração para ver como o monitoramento de créditos em atraso suporta o seu fluxo de trabalho de risco e dealing em tempo real.