ولماذا لا تنشأ معظم إخفاقات إدارة المخاطر من الفوضى — بل من الاطمئنان.
قبل بضعة أشهر، أحدث عنوان صغير في قسم الأعمال صدى في أوساط التكنولوجيا المالية أعلى من أي إعلان لبنك مركزي.
لم يكن عن التنظيم، ولا عن الطروحات العامة الأولية، ولا عن العملات المشفرة.
كان عمودًا قصيرًا في نشرة متخصصة بالقطاع المالي — متواضعًا إلى حد يبدو عَرَضيًا — بعنوان جاف إلى حد مؤلم:
«تحديد تأخير التنفيذ كمصدر للتباين الفصلي في دفتر شركة وساطة للأفراد»
لم ينتشر. لم يكن دراميًا. ولم يكن حتى طُعمًا للنقرات.
لكن القصة وراءه من النوع الذي يُطبع ويُعلَّق على جدار قسم المخاطر.
الإعداد (الذي بدا مثاليًا)
كانت شركة الوساطة المعنية متوسطة الحجم، خاضعة للتنظيم، ومجهزة تقنيًا بشكل جيد:
- 3 اتصالات بمزودي السيولة
- محركات مطابقة احتياطية
- لوحات تحكم للمراقبة في الوقت الفعلي
- تنبيهات انحراف الفارق السعري (spread)
- تقييد التداول عالي التردد
- اجتماعات أسبوعية للجنة المخاطر
بلغة القطاع: نظيفة، ممتثلة، احترافية، مملة.
كان الملف النموذجي لعملائها متداولين أفرادًا بإيداعات صغيرة، يتداولون أساسًا أزواج العملات الرئيسية، دون أي شيء غريب. لا فضيحة. لا عطل في الأنظمة. لا أجواء «ذئب وول ستريت».
وهذا، للمفارقة، كان هو المشكلة. وكما تناولنا في مقال التأخير الخفي في كل منظومة وساطة — فإن الأنظمة التي تبدو الأكثر استقرارًا غالبًا ما تبقى فيها فجوات التوقيت غير مكتشفة لأطول فترة.
العَرَض (الذي لم يره أحد عَرَضًا)
على مدى 9 أسابيع متتالية، لاحظت شركة الوساطة أمرًا غريبًا لكنه غير مقلق:
- كانت تكاليف الفارق السعري على EURUSD أعلى بنسبة 4–6% من متوسط النظراء
- كانت ربحية العملاء مرتفعة قليلًا في الأيام منخفضة التقلب
- ازداد الرفض من مزودي السيولة بشكل طفيف، لكنه بقي ضمن الحدود الداخلية المقبولة
- حققت بعض عناقيد العملاء «المحظوظة» أداءً جيدًا باستمرار، لكن ليس جيدًا إلى حد مريب
كان لكل مؤشر، منفردًا، تفسيره. لكنها مجتمعة شكّلت جملة لم يقرأها أحد.
وكانت ربحية العملاء المرتفعة في الأيام منخفضة التقلب إشارة لافتة بشكل خاص — فالأسواق الهادئة تجعل عدم تطابق التوقيت أكثر كلفة، لا أقل.
لم يكن هناك إنذار. مجرد إحساس.
والإحساس ليس مؤشر أداء رئيسيًا.
الثواني الـ 37 التي لم يقسها أحد
في عصر أحد الأيام، وخلال تسوية روتينية للسيولة — لم تكن حتى تحقيقًا في المخاطر — لاحظ أحد المحللين نمطًا بالمصادفة:
سعر السوق ← تحوط لدى مزود السيولة ← تنفيذ داخلي ← تأكيد للعميل، كل ذلك حدث بالتسلسل الصحيح، لكن ليس دائمًا بالتوقيت الصحيح.
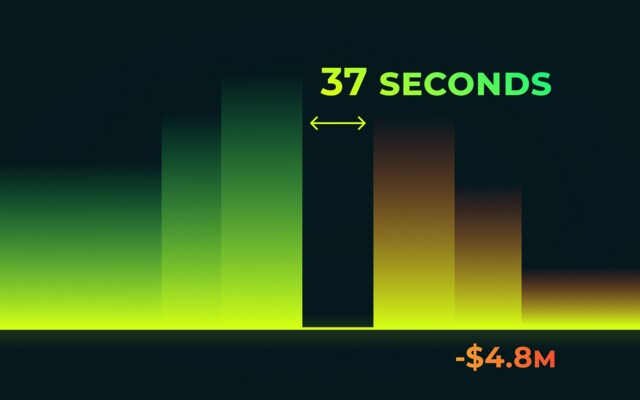
بمتوسط 37 ثانية. 37 ثانية بين إرسال تأكيد السعر إلى العميل واكتمال تنفيذ التحوط الداخلي لدى مزودي السيولة.
في معظم الأيام، أمر لا يُذكر. في الأسواق ذات الاتجاه، يمكن التحكم فيه. أما في جيوب السيولة المتقطعة؟ فهو تسرّب.
آليات كارثة صامتة
لم تُخرق أي قواعد تداول. لا تدفق سام. لا روبوتات مراجحة. لم يكن العملاء متواطئين. لا تلاعب بتغذية الأسعار.
| الحدث | الحالة المثالية | الحالة الفعلية |
|---|---|---|
| تنفيذ صفقة العميل | تحوط داخلي فوري | تحوط متأخر بنحو 37 ثانية |
| تقلبات السوق | يُفترض أنها متماثلة | كانت ذات اتجاهات دقيقة |
| التعرض لدى مزود السيولة | يُحيَّد بسرعة | يتراكم لفترة وجيزة |
| أثر المخاطر | صفر أو ضئيل | أحادي الاتجاه بشكل منهجي |
خلال الساعات الهادئة: لم يحدث شيء.
لكن حين تحركت الأسواق 8–12 نقطة في قناة ضيقة، ظهر تسلسل يمكن التنبؤ به:
- نفّذ العملاء الصفقات عند السعر X
- أكّد الوسيط فورًا
- انجرف السوق 3–6 نقاط قبل تنفيذ التحوط
- نفّذ مزود السيولة التحوط عند X ± الانجراف
- تحوّل الانجراف إلى أثر على أرباح وخسائر الوسيط
- لم يرَ العملاء ذلك قط
- سجّل النظام كل شيء على أنه «تنفيذ ناجح»
- وتراكم التباين بصمت
المفاجأة؟ بدا العملاء أذكياء، لا مسيئين
بسبب تأخر التحوط، أظهرت عمليات التنفيذ من جانب العملاء نمطًا إحصائيًا لافتًا: ميزة طفيفة في الدخول، وميزة طفيفة في الخروج، وميزة طفيفة في الاتجاهات الدقيقة — لكنها لم تكن كافية أبدًا لتجاوز عتبات العدالة.
الفاتورة
| إجمالي تسرّب الأرباح والخسائر | $4.8M |
| متوسط الأثر لكل صفقة | 0.03–0.17 نقطة |
| القيم الشاذة الضارة | 0 |
| تنبيهات النظام المُطلقة | 0 |
| القواعد المخالَفة | 0 |
لم يكن اختراقًا. بل كان زمنًا غير مُقاس.
الاستنتاج المزعج
«بنت الشركة ضوابط مخاطر للسلوك السيئ، لكن ليس للسلوك البطيء.»
كان الجميع يراقب السعر الخاطئ، والسعر السريع، والسعر المسيء، والسعر خارج السوق، والتلاعب، ومراجحة التأخير، والتدفق السام. لم يراقب أحد السعر الصحيح الذي يصل متأخرًا جدًا.
لماذا تهم هذه القصة في 2025 وما بعده
تأتي خسائر الوساطة الحديثة بشكل متزايد من فترات صغيرة غير مُقاسة، وتعرض دقيق متراكم للمخاطر، وأوجه قصور مقبولة على نطاق واسع. في عصر التنفيذ بأجزاء من الملّي ثانية، لم تعد الثواني تبدو خطرة. إلى أن تتضاعف.
الأسئلة الثلاثة التي يجب على كل وسيط طرحها الآن
- ما الذي يحدث في دفترنا بين التنفيذ والتحوط؟
- هل يُحيَّد تعرضنا للمخاطر فورًا أم في نهاية المطاف؟
- هل نقيس الزمن كمتجه للمخاطر، لا السعر فقط؟
المخاطر ليست فقط ما تراقبه. بل أيضًا ما لا تقيسه.
فكرة أخيرة
لم يكن السطر الأغلى في التحقيق خطأً برمجيًا، ولا صفقة سيئة، ولا صدمة سوقية — بل كان الافتراض: «إذا لم يكن هناك ما يتعطل، فلا شيء خاطئ.»
لم يكسر السوق النظام. بل نزف النظام بهدوء في السوق — 37 ثانية في كل مرة.
هل تريد أن تعرف أين ينزف دفترك؟ شاهده أثناء العمل.