Há uma pergunta que a maioria dos gestores de risco nunca fez — não porque seja difícil, mas porque nunca pareceu necessária.
Quanto tempo passa, em média, entre o momento em que o cliente recebe a confirmação de execução e o momento em que o hedge com o LP está finalizado?
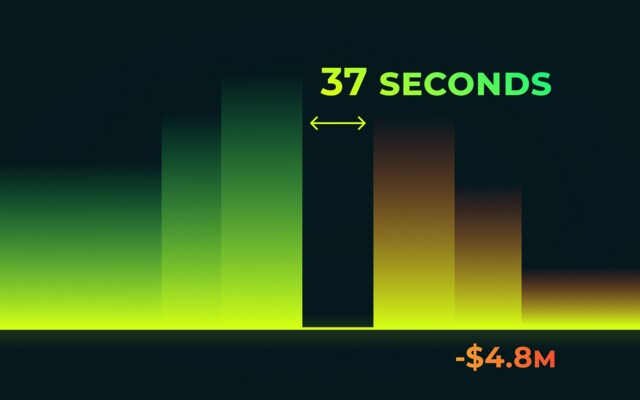
Na corretora deste caso, a resposta era 37 segundos. Durante meses, ninguém tinha feito a pergunta. E a corretora perdeu $4,8 milhões sem que um único alerta disparasse.
Uma operação que parecia exemplar
Média dimensão, regulada, bem equipada tecnicamente. Três conexões a fornecedores de liquidez. Motores de matching redundantes. Dashboards de monitoramento em tempo real. Alertas de desvio de spread. Throttling para fluxo de alta frequência. Reuniões semanais do comitê de risco.
Base de clientes: traders de varejo com depósitos pequenos, majoritariamente pares FX principais. Nada exótico. Nenhum escândalo. Nenhuma falha de sistema.
E era precisamente isso o problema. Os sistemas que parecem mais estáveis são frequentemente aqueles onde as lacunas de timing passam despercebidas durante mais tempo — porque não há nada que force alguém a ir lá ver.
Nove semanas de sinais que ninguém conectou
Durante nove semanas consecutivas, a corretora observou algo estranho mas não alarmante. Os custos de spread no EURUSD estavam 4 a 6% acima da média do mercado. A rentabilidade dos clientes estava ligeiramente elevada nos dias de baixa volatilidade. As rejeições dos LP aumentaram suavemente, mas se mantiveram dentro das tolerâncias internas. Alguns clusters de clientes tinham resultados consistentemente bons — não suspeitos, apenas ligeiramente acima da média.
Cada métrica tinha uma explicação. Em conjunto, formavam uma frase que ninguém estava lendo.
A rentabilidade elevada dos clientes em dias de baixa volatilidade era um sinal particular. Os mercados calmos tornam as defasagens de timing mais caras, não menos — porque cada movimento de preço fica exposto sem o ruído que normalmente o dissimula.
O que estava acontecendo de fato
Durante uma reconciliação de liquidez de rotina — nem sequer uma investigação de risco — um analista reparou num padrão: a sequência de execução estava correta, mas o timing não. Entre a confirmação de preço enviada ao cliente e o hedge finalizado com os fornecedores de liquidez passavam, em média, 37 segundos.
| Evento | Estado ideal | Estado real |
|---|---|---|
| Execução do cliente | Hedge interno instantâneo | Hedge atrasado ~37 seg |
| Volatilidade de mercado | Assumida simétrica | Em micro-tendência |
| Exposição LP | Neutralizada rapidamente | Acumulada brevemente |
| Impacto no risco | Nulo ou negligenciável | Sistematicamente unidirecional |
Nas horas calmas, nada acontecia. Mas quando o mercado se movia 8 a 12 pips num canal estreito, uma sequência previsível se desenrolava: os clientes executavam ao preço X, o broker confirmava instantaneamente, o mercado derivava 3 a 6 pips antes de o hedge ser colocado, o LP preencheu o hedge a X ± deriva, e a deriva se tornava impacto no P&L do broker. Os clientes nunca viram. O sistema registrou tudo como "execução bem-sucedida".
E a defasagem se acumulou silenciosamente.
O paradoxo: os clientes pareciam inteligentes, não maliciosos
Devido ao atraso do hedge, as execuções do lado do cliente tinham um padrão estatístico curioso: uma ligeira vantagem nas entradas, uma ligeira vantagem nas saídas, uma ligeira vantagem nas micro-tendências — nunca suficiente para acionar os thresholds de verificação de equidade de execução.
Sem violações de regras de negociação. Sem fluxo tóxico. Sem bots de arbitragem. Os clientes não estavam se coordenando. Sem manipulação de fluxo.
Apenas o preço certo, entregue tarde demais.
A conta final
| Fuga cumulativa de P&L | $4,8M |
| Impacto médio por negociação | 0,03 a 0,17 pips |
| Outliers prejudiciais | 0 |
| Alertas do sistema disparados | 0 |
| Regras violadas | 0 |
Não foi uma violação. Foi tempo não medido.
A conclusão desconfortável
A corretora construiu controles de risco para comportamento mau. Mas não para comportamento lento.
Todo mundo estava monitorando o preço errado, o preço rápido, o preço abusivo, o preço fora de mercado, a manipulação, o arbitragem de latência, o fluxo tóxico. Ninguém estava monitorando o preço correto entregue tarde demais.
A linha mais cara da investigação não foi um erro de código, uma má negociação, ou um choque de mercado. Foi o pressuposto: "se nada está falhando, nada está errado."
O mercado não quebrou o sistema. O sistema sangrou silenciosamente para o mercado — 37 segundos de cada vez.
Três perguntas que cada corretora deve fazer agora
O que acontece no seu livro entre a execução e o hedge? A exposição é neutralizada instantaneamente ou eventualmente? Mede o tempo como um vetor de risco — não apenas o preço?
O risco não é apenas o que monitora. É também o que não mede.